Domain anwaltskanzlei-düsseldorf.de kaufen?
Wir ziehen mit dem Projekt
anwaltskanzlei-düsseldorf.de um.
Sind Sie am Kauf der Domain
anwaltskanzlei-düsseldorf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anwaltskanzlei-düsseldorf.de kaufen?
Wann Vorsteuerabzug bei einnahmenüberschussrechnung?
Der Vorsteuerabzug bei der Einnahmenüberschussrechnung ist grundsätzlich nicht möglich, da in dieser Gewinnermittlungsart nur die tatsächlich angefallenen Betriebsausgaben berücksichtigt werden. Der Vorsteuerabzug ist hingegen ein Mechanismus, um die Vorsteuer, die ein Unternehmer für betriebliche Ausgaben gezahlt hat, vom Finanzamt erstattet zu bekommen. In der Einnahmenüberschussrechnung wird hingegen nur der Gewinn ermittelt, indem die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Der Vorsteuerabzug kommt hingegen bei der Umsatzsteuererklärung zum Tragen, die bei der Einnahmenüberschussrechnung nicht zwingend erforderlich ist. **
Wann Bilanz wann einnahmenüberschussrechnung?
Die Entscheidung, ob eine Bilanz oder eine Einnahmenüberschussrechnung erstellt werden soll, hängt von verschiedenen Faktoren ab. Eine Bilanz wird in der Regel von Kapitalgesellschaften wie GmbHs oder AGs erstellt, während Freiberufler und Kleingewerbetreibende oft eine Einnahmenüberschussrechnung verwenden. Die Bilanz ist eine detaillierte Aufstellung aller Vermögenswerte und Verbindlichkeiten eines Unternehmens zu einem bestimmten Zeitpunkt, während die Einnahmenüberschussrechnung lediglich die Einnahmen und Ausgaben gegenüberstellt, um den Gewinn zu ermitteln. Die Bilanz bietet einen umfassenderen Überblick über die finanzielle Situation eines Unternehmens und wird oft von externen Stakeholdern wie Banken oder Investoren gefordert. Die Einnahmenüberschussrechnung hingegen ist einfacher zu erstellen und eignet sich gut für kleinere Unternehmen mit geringer Komplexität. Letztendlich sollte die Entscheidung zwischen Bilanz und Einnahmenüberschussrechnung individuell getroffen werden, basierend auf den gesetzlichen Anforderungen, der Unternehmensgröße und -struktur sowie den Informationsbedürfnissen **
Ähnliche Suchbegriffe für Einnahmenüberschussrechnung
Top-Angebote
Produkte zum Begriff Einnahmenüberschussrechnung:
-
Pergart Fundamentbodenrahmen Düsseldorf II Köln II Dresden IIPergart Fundamentbodenrahmen Düsseldorf II Köln II Dresden II Produktnummer: 0692601578 Mit dem Bodenfundament wird das Gerätehaus optimal ausgerichtet und so die Verankerung im Fundament hervorragend vorbereitet. Langfristige Setzungen des Gerätehauses können so vermieden werden. Material: Stahl Farbe: aluminium eloxiert Maße: 226 x 162 cm optimale Vorbereitung zur Verankerung im Fundament erleichterte Befestigung im Fundament erhöhte Stabilität Herstellerinformationen: E.P.H. Schmidt u. Co GmbH Höfkerstraße 30 44149 Dortmund, DEUTSCHLAND eMail: verkauf@eph-schmidt.de Herstellernr. 4000383042,99 €*Versand: 34,99 €Sichere Weiterleitung zum Anbieter


-
Wer kann eine einnahmenüberschussrechnung machen?
Eine Einnahmenüberschussrechnung kann grundsätzlich jeder Selbstständige oder Freiberufler erstellen, der nicht zur doppelten Buchführung verpflichtet ist. Dazu zählen beispielsweise Kleingewerbetreibende, Einzelunternehmer und Freiberufler wie Ärzte, Anwälte oder Künstler. Es ist jedoch ratsam, sich vorab über die genauen gesetzlichen Vorgaben und Anforderungen zu informieren, um sicherzustellen, dass die EÜR korrekt erstellt wird. Bei Unsicherheiten oder komplexen Sachverhalten kann es sinnvoll sein, einen Steuerberater oder Buchhalter hinzuzuziehen, um Fehler zu vermeiden und von professioneller Unterstützung zu profitieren. **
-
Wie mache ich eine einnahmenüberschussrechnung?
Um eine Einnahmenüberschussrechnung zu erstellen, musst du alle deine Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Dazu gehören beispielsweise Einnahmen aus deiner selbstständigen Tätigkeit, aber auch Ausgaben wie Miete, Versicherungen, Büromaterialien usw. Zuerst solltest du alle relevanten Belege und Belegkopien sammeln, um einen genauen Überblick über deine finanzielle Situation zu erhalten. Anschließend kannst du eine einfache Tabelle oder ein Excel-Dokument erstellen, um deine Einnahmen und Ausgaben gegenüberzustellen und den Überschuss zu berechnen. Es ist wichtig, alle Einnahmen und Ausgaben korrekt zu erfassen und mögliche steuerliche Regelungen zu beachten, um eine genaue Einnahmenüberschussrechnung zu erstellen. Falls du unsicher bist, empfehle ich dir, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass deine Rechnung korrekt ist. **
-
Wann muss ich eine Einnahmenüberschussrechnung abgeben?
Eine Einnahmenüberschussrechnung muss abgegeben werden, wenn du als Selbstständiger tätig bist und deinen Gewinn nicht über die Bilanzierungsmethode ermittelst. Dies betrifft in der Regel Kleingewerbetreibende, Freiberufler und Einzelunternehmer. Die EÜR dient dazu, deine Einnahmen und Ausgaben gegenüberzustellen und deinen Gewinn zu ermitteln. In der Regel muss die Einnahmenüberschussrechnung zusammen mit der Einkommensteuererklärung beim Finanzamt eingereicht werden. Es gibt jedoch auch Ausnahmen, zum Beispiel wenn du die Kleinunternehmerregelung in Anspruch nimmst. **
-
Wann muss man eine Einnahmenüberschussrechnung abgeben?
Eine Einnahmenüberschussrechnung muss abgegeben werden, wenn man als Freiberufler, Kleingewerbetreibender oder Selbstständiger tätig ist und die Umsatzgrenzen für die Kleinunternehmerregelung überschreitet. In der Regel muss die EÜR zusammen mit der Einkommensteuererklärung beim Finanzamt eingereicht werden. Die Frist für die Abgabe der Einnahmenüberschussrechnung ist in der Regel der 31. Mai des Folgejahres, kann aber auch individuell verlängert werden. Es ist wichtig, die EÜR sorgfältig und vollständig auszufüllen, da sie die Grundlage für die Berechnung der Einkommensteuer bildet. **


Was kommt alles in die einnahmenüberschussrechnung?
In die Einnahmenüberschussrechnung fließen alle Einnahmen und Ausgaben eines Unternehmens innerhalb eines bestimmten Zeitraums ein. Dazu gehören beispielsweise Umsatzerlöse, Zinseinnahmen, Mieteinnahmen, aber auch Betriebsausgaben wie Materialkosten, Personalkosten, Mieten und Pachten, Versicherungen und Werbekosten. Auch Abschreibungen auf Anlagegüter und Steuern werden in der Einnahmenüberschussrechnung berücksichtigt. Letztendlich dient die Einnahmenüberschussrechnung dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln und somit die finanzielle Situation transparent darzustellen. **
Wie erstelle ich eine Einnahmenüberschussrechnung für mein Kleingewerbe?
Um eine Einnahmenüberschussrechnung für dein Kleingewerbe zu erstellen, musst du alle Einnahmen und Ausgaben des Geschäftsjahres gegenüberstellen. Dafür kannst du eine einfache Excel-Tabelle verwenden. Am Ende berechnest du den Gewinn oder Verlust, den dein Kleingewerbe erwirtschaftet hat. **
Top-Angebote
Produkte zum Begriff Einnahmenüberschussrechnung:
-
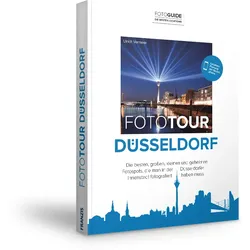
Fototour DüsseldorfEine Fototour zu Fuß: vom Ehrenhof über den Kö-Bogen in die Altstadt, entlang der Rheinuferpromenade in den Medienhafen, rüber zum Stadtstrand im Rheinhafen und wieder zurück, vorbei am Landtag zum Vater Rhein am Kaiserteich, langsam durch die wunderbare Carlstadt bis zu einem frisch gezapften Alt im Uerige ? Düsseldorf hat einiges zu bieten und noch viel mehr zu fotografieren. Dieses Buch ist eine Kombination aus Reiseführer, Fotoguide und Bildband: Ein Reiseführer, der zu den wichtigsten Sehenswürdigkeiten der Stadt führt sowie ihre Geschichte und Bedeutung knapp umreißt und erzählt. Ein Fotoguide, der verrät, welche Spots in der Düsseldorfer Innenstadt von welchem Standort aus am attraktivsten zu fotografieren sind. Ein kompakter Bildband, dessen ausgesuchte Fotografien eine bleibende Erinnerung an ein schönes Reiseziel sind. Ein Tourenplaner, der dazu verhilft, zum richtige...9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Vorsteuerabzug bei einnahmenüberschussrechnung?
Der Vorsteuerabzug bei der Einnahmenüberschussrechnung ist grundsätzlich nicht möglich, da in dieser Gewinnermittlungsart nur die tatsächlich angefallenen Betriebsausgaben berücksichtigt werden. Der Vorsteuerabzug ist hingegen ein Mechanismus, um die Vorsteuer, die ein Unternehmer für betriebliche Ausgaben gezahlt hat, vom Finanzamt erstattet zu bekommen. In der Einnahmenüberschussrechnung wird hingegen nur der Gewinn ermittelt, indem die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Der Vorsteuerabzug kommt hingegen bei der Umsatzsteuererklärung zum Tragen, die bei der Einnahmenüberschussrechnung nicht zwingend erforderlich ist. **
-
Wann Bilanz wann einnahmenüberschussrechnung?
Die Entscheidung, ob eine Bilanz oder eine Einnahmenüberschussrechnung erstellt werden soll, hängt von verschiedenen Faktoren ab. Eine Bilanz wird in der Regel von Kapitalgesellschaften wie GmbHs oder AGs erstellt, während Freiberufler und Kleingewerbetreibende oft eine Einnahmenüberschussrechnung verwenden. Die Bilanz ist eine detaillierte Aufstellung aller Vermögenswerte und Verbindlichkeiten eines Unternehmens zu einem bestimmten Zeitpunkt, während die Einnahmenüberschussrechnung lediglich die Einnahmen und Ausgaben gegenüberstellt, um den Gewinn zu ermitteln. Die Bilanz bietet einen umfassenderen Überblick über die finanzielle Situation eines Unternehmens und wird oft von externen Stakeholdern wie Banken oder Investoren gefordert. Die Einnahmenüberschussrechnung hingegen ist einfacher zu erstellen und eignet sich gut für kleinere Unternehmen mit geringer Komplexität. Letztendlich sollte die Entscheidung zwischen Bilanz und Einnahmenüberschussrechnung individuell getroffen werden, basierend auf den gesetzlichen Anforderungen, der Unternehmensgröße und -struktur sowie den Informationsbedürfnissen **
-
Wer kann eine einnahmenüberschussrechnung machen?
Eine Einnahmenüberschussrechnung kann grundsätzlich jeder Selbstständige oder Freiberufler erstellen, der nicht zur doppelten Buchführung verpflichtet ist. Dazu zählen beispielsweise Kleingewerbetreibende, Einzelunternehmer und Freiberufler wie Ärzte, Anwälte oder Künstler. Es ist jedoch ratsam, sich vorab über die genauen gesetzlichen Vorgaben und Anforderungen zu informieren, um sicherzustellen, dass die EÜR korrekt erstellt wird. Bei Unsicherheiten oder komplexen Sachverhalten kann es sinnvoll sein, einen Steuerberater oder Buchhalter hinzuzuziehen, um Fehler zu vermeiden und von professioneller Unterstützung zu profitieren. **
-
Wie mache ich eine einnahmenüberschussrechnung?
Um eine Einnahmenüberschussrechnung zu erstellen, musst du alle deine Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Dazu gehören beispielsweise Einnahmen aus deiner selbstständigen Tätigkeit, aber auch Ausgaben wie Miete, Versicherungen, Büromaterialien usw. Zuerst solltest du alle relevanten Belege und Belegkopien sammeln, um einen genauen Überblick über deine finanzielle Situation zu erhalten. Anschließend kannst du eine einfache Tabelle oder ein Excel-Dokument erstellen, um deine Einnahmen und Ausgaben gegenüberzustellen und den Überschuss zu berechnen. Es ist wichtig, alle Einnahmen und Ausgaben korrekt zu erfassen und mögliche steuerliche Regelungen zu beachten, um eine genaue Einnahmenüberschussrechnung zu erstellen. Falls du unsicher bist, empfehle ich dir, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass deine Rechnung korrekt ist. **
Ähnliche Suchbegriffe für Einnahmenüberschussrechnung
-
Pergart Fundamentbodenrahmen Düsseldorf II Köln II Dresden IIPergart Fundamentbodenrahmen Düsseldorf II Köln II Dresden II Produktnummer: 0692601578 Mit dem Bodenfundament wird das Gerätehaus optimal ausgerichtet und so die Verankerung im Fundament hervorragend vorbereitet. Langfristige Setzungen des Gerätehauses können so vermieden werden. Material: Stahl Farbe: aluminium eloxiert Maße: 226 x 162 cm optimale Vorbereitung zur Verankerung im Fundament erleichterte Befestigung im Fundament erhöhte Stabilität Herstellerinformationen: E.P.H. Schmidt u. Co GmbH Höfkerstraße 30 44149 Dortmund, DEUTSCHLAND eMail: verkauf@eph-schmidt.de Herstellernr. 4000383042,99 €*Versand: 34,99 €Sichere Weiterleitung zum Anbieter
-
Pergart Gerätehaus "Düsseldorf II 64",schwarz,1,73 m2Obdach für Weihnachtsbeleuchtung, Rasenmäher und Schubkarre!Zeitlos und zurückhaltend fügt sich das Gerätehaus Düsseldorf II in jeden Garten ein, denn es überzeugt durch seine Funktionalität ebenso wie durch sein Design! Der klassische Giebel verleiht selbst dem kleinsten Modell echten Hauscharakter und stellt sicher, dass Regen ungehindert vom Dach abfließen kann. Wände, Dach und Bodenrahmenteile bestehen allesamt aus stabilem, langlebigem 0,3 mm feuerverzinktem Stahlblech, welches Dank einer zusätzlichen Polyesterlackierung robust gegen Kratzer und Rost ist. Durch die eingestanzten Lüftungsschlitze im Dachgiebel wird eine optimale Luftzirkulation ermöglicht. Die innenlaufenden Schiebetüren ermöglichen das problemlose Betreten des Hauses, selbst wenn im Winter hoher Schnee vor der Tür liegen sollte. Mittels Vorhängeschloss können Sie ihr Hab und Gut im Inneren des Schueppens sichern. Eine Vorrichtung ist in den Türgriffen vorgesehen. Mit dem "Düsseldorf" erhalten Sie ein solides Gerätehaus mit einem hervorragenden Preis-Leistungs-Verhältnis! Das Gerätehaus wird zerlegt und ohne Boden geliefert. aus feuerverzinktem Stahlblech innenliegende Schiebetüren mit Lüftungsschlitzen im Giebeldach mit zusätzlicher Polyesterlackierung abschließbar, Vorrichtung für Vorhängeschloss289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herles, Christian: Unternehmensinterne RechtsberatungUnternehmensinterne Rechtsberatung , Neben den klassischen Berufsfeldern Richterschaft und niedergelassene Anwaltschaft gehört die unternehmensbezogene Rechtsberatung zu den wichtigsten Tätigkeitsfeldern für Juristen. Dieser Band gibt einen praxisbezogenen Einstieg in dieses Arbeitsfeld. Zielsetzung ist ein Überblick über die Themenkreise, mit denen Unternehmensjuristen typischerweise befasst sind, wie diese einzuordnen sind und auf welche wesentlichen Gesichtspunkte es in der Praxis ankommt. Dabei wird sowohl auf die unternehmensinternen Prozesse (z.B. Einbindung von Rechtsabteilungen, Reportinglinien, Hinweispflichten, Einbindung externer Rechtsanwälte oder interne Arbeitsabläufe durch Technologie) als auch auf die besonders praxisbezogenen Rechtsgebiete (z.B. Arbeitsrecht, Gesellschaftsrecht, Vertragsrecht, Geistiges Eigentum oder Datenschutz) eingegangen. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220510, Produktform: Kartoniert, Beilage: Buch, Autoren: Herles, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 251, Keyword: Compliance; Legal Tech; Rechtsabteilung; Syndikusrechtsanwalt; Unternehmensanwalt; Unternehmensinterne Rechtsberatung; Unternehmensjurist; Wirtschaftsjuristen; präventives Risikomanagement, Fachschema: Beratung / Rechtsberatung~Rechtsberatung - Rechtsberater~Unternehmensrecht~Handelsrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791054735 9783791054728, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss ich eine Einnahmenüberschussrechnung abgeben?
Eine Einnahmenüberschussrechnung muss abgegeben werden, wenn du als Selbstständiger tätig bist und deinen Gewinn nicht über die Bilanzierungsmethode ermittelst. Dies betrifft in der Regel Kleingewerbetreibende, Freiberufler und Einzelunternehmer. Die EÜR dient dazu, deine Einnahmen und Ausgaben gegenüberzustellen und deinen Gewinn zu ermitteln. In der Regel muss die Einnahmenüberschussrechnung zusammen mit der Einkommensteuererklärung beim Finanzamt eingereicht werden. Es gibt jedoch auch Ausnahmen, zum Beispiel wenn du die Kleinunternehmerregelung in Anspruch nimmst. **
-
Wann muss man eine Einnahmenüberschussrechnung abgeben?
Eine Einnahmenüberschussrechnung muss abgegeben werden, wenn man als Freiberufler, Kleingewerbetreibender oder Selbstständiger tätig ist und die Umsatzgrenzen für die Kleinunternehmerregelung überschreitet. In der Regel muss die EÜR zusammen mit der Einkommensteuererklärung beim Finanzamt eingereicht werden. Die Frist für die Abgabe der Einnahmenüberschussrechnung ist in der Regel der 31. Mai des Folgejahres, kann aber auch individuell verlängert werden. Es ist wichtig, die EÜR sorgfältig und vollständig auszufüllen, da sie die Grundlage für die Berechnung der Einkommensteuer bildet. **
-
Was kommt alles in die einnahmenüberschussrechnung?
In die Einnahmenüberschussrechnung fließen alle Einnahmen und Ausgaben eines Unternehmens innerhalb eines bestimmten Zeitraums ein. Dazu gehören beispielsweise Umsatzerlöse, Zinseinnahmen, Mieteinnahmen, aber auch Betriebsausgaben wie Materialkosten, Personalkosten, Mieten und Pachten, Versicherungen und Werbekosten. Auch Abschreibungen auf Anlagegüter und Steuern werden in der Einnahmenüberschussrechnung berücksichtigt. Letztendlich dient die Einnahmenüberschussrechnung dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln und somit die finanzielle Situation transparent darzustellen. **
-
Wie erstelle ich eine Einnahmenüberschussrechnung für mein Kleingewerbe?
Um eine Einnahmenüberschussrechnung für dein Kleingewerbe zu erstellen, musst du alle Einnahmen und Ausgaben des Geschäftsjahres gegenüberstellen. Dafür kannst du eine einfache Excel-Tabelle verwenden. Am Ende berechnest du den Gewinn oder Verlust, den dein Kleingewerbe erwirtschaftet hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.