Domain anwaltskanzlei-düsseldorf.de kaufen?
Wir ziehen mit dem Projekt
anwaltskanzlei-düsseldorf.de um.
Sind Sie am Kauf der Domain
anwaltskanzlei-düsseldorf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anwaltskanzlei-düsseldorf.de kaufen?
Sind mathematische Funktionen beschränkt?
Mathematische Funktionen können beschränkt sein, das bedeutet, dass es eine obere und/oder untere Grenze gibt, innerhalb derer die Funktion definiert ist. Es gibt jedoch auch Funktionen, die nicht beschränkt sind und sich unbegrenzt nach oben oder unten erstrecken können. Die Beschränktheit einer Funktion hängt von ihrer Definition und ihrem Verhalten ab. **
Ist jedes Intervall beschränkt?
Ist jedes Intervall beschränkt? Ein Intervall kann beschränkt sein, wenn es einen oberen und unteren Grenzwert hat, zwischen denen alle Werte des Intervalls liegen. Zum Beispiel ist das Intervall [0, 1] beschränkt, da alle Werte zwischen 0 und 1 liegen. Jedoch kann ein Intervall auch unbeschränkt sein, wenn es entweder nach oben oder unten unendlich ausgedehnt ist. Ein Beispiel für ein unbeschränktes Intervall wäre (-∞, ∞), da es keine oberen oder unteren Grenzwerte hat. Daher ist nicht jedes Intervall beschränkt, es hängt von den Grenzwerten des Intervalls ab. **
Ähnliche Suchbegriffe für Beschränkt
Top-Angebote
Produkte zum Begriff Beschränkt:
-
Pergart Gerätehaus "Düsseldorf II 64",schwarz,1,73 m2Obdach für Weihnachtsbeleuchtung, Rasenmäher und Schubkarre!Zeitlos und zurückhaltend fügt sich das Gerätehaus Düsseldorf II in jeden Garten ein, denn es überzeugt durch seine Funktionalität ebenso wie durch sein Design! Der klassische Giebel verleiht selbst dem kleinsten Modell echten Hauscharakter und stellt sicher, dass Regen ungehindert vom Dach abfließen kann. Wände, Dach und Bodenrahmenteile bestehen allesamt aus stabilem, langlebigem 0,3 mm feuerverzinktem Stahlblech, welches Dank einer zusätzlichen Polyesterlackierung robust gegen Kratzer und Rost ist. Durch die eingestanzten Lüftungsschlitze im Dachgiebel wird eine optimale Luftzirkulation ermöglicht. Die innenlaufenden Schiebetüren ermöglichen das problemlose Betreten des Hauses, selbst wenn im Winter hoher Schnee vor der Tür liegen sollte. Mittels Vorhängeschloss können Sie ihr Hab und Gut im Inneren des Schueppens sichern. Eine Vorrichtung ist in den Türgriffen vorgesehen. Mit dem "Düsseldorf" erhalten Sie ein solides Gerätehaus mit einem hervorragenden Preis-Leistungs-Verhältnis! Das Gerätehaus wird zerlegt und ohne Boden geliefert. aus feuerverzinktem Stahlblech innenliegende Schiebetüren mit Lüftungsschlitzen im Giebeldach mit zusätzlicher Polyesterlackierung abschließbar, Vorrichtung für Vorhängeschloss289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann beschränkt oder unbeschränkt steuerpflichtig?
Wann beschränkt oder unbeschränkt steuerpflichtig? Die Frage, ob eine Person beschränkt oder unbeschränkt steuerpflichtig ist, hängt von ihrem Wohnsitz und ihrem Einkommen ab. Personen mit Wohnsitz oder gewöhnlichem Aufenthalt in einem Land sind in der Regel unbeschränkt steuerpflichtig, was bedeutet, dass sie weltweites Einkommen versteuern müssen. Personen ohne Wohnsitz oder gewöhnlichen Aufenthalt in einem Land sind in der Regel beschränkt steuerpflichtig und müssen nur Einkommen versteuern, das aus diesem Land stammt. Es gibt jedoch auch bilaterale Abkommen zwischen Ländern, die die steuerliche Situation von Personen mit Wohnsitz in einem Land, aber Einkommen aus einem anderen Land regeln. **
-
Was dürfen beschränkt geschäftsfähige kaufen?
Beschränkt geschäftsfähige dürfen grundsätzlich nur solche Geschäfte tätigen, die der üblichen Lebensführung entsprechen. Dazu zählen beispielsweise der Kauf von Lebensmitteln, Kleidung oder Schulsachen. Größere Anschaffungen wie teure Elektronikgeräte oder Verträge über Mobilfunktarife dürfen sie in der Regel nicht abschließen. Um sicherzugehen, dass ein Geschäft für beschränkt geschäftsfähige gültig ist, sollte immer ein gesetzlicher Vertreter wie die Eltern oder ein Vormund hinzugezogen werden. Es ist wichtig, dass beschränkt geschäftsfähige sich vor dem Kauf über ihre Rechte und Pflichten informieren, um rechtliche Probleme zu vermeiden. **
-
Ist die leere Menge beschränkt?
Ist die leere Menge beschränkt? Ja, die leere Menge gilt als beschränkt, da sie keine Elemente enthält und somit kein Element hat, das größer ist als ein bestimmtes Maß. In der Mathematik wird die leere Menge als Teilmenge jeder Menge betrachtet, einschließlich beschränkter Mengen. Daher kann man sagen, dass die leere Menge als beschränkt angesehen werden kann, da sie keine Elemente enthält, die die Beschränkung überschreiten könnten. Insgesamt kann man also sagen, dass die leere Menge als beschränkt betrachtet werden kann, da sie keine Elemente enthält, die eine Beschränkung verletzen würden. **
-
Ist eine konvergente Folge beschränkt?
Eine konvergente Folge ist immer beschränkt. Das bedeutet, dass es eine reelle Zahl gibt, die größer ist als alle Elemente der Folge. Da die Folge gegen einen bestimmten Grenzwert konvergiert, werden die Elemente der Folge immer näher an diesen Grenzwert herankommen und somit beschränkt sein. Wenn eine Folge nicht beschränkt ist, kann sie nicht konvergieren, da sie dann unendlich weit von einem Grenzwert entfernt wäre. Daher ist eine konvergente Folge immer beschränkt. **


Wann ist man beschränkt steuerpflichtig?
Man ist beschränkt steuerpflichtig, wenn man in einem Land Einkünfte erzielt, aber keinen Wohnsitz dort hat. Dies betrifft in der Regel Personen, die im Ausland arbeiten oder Einkünfte aus Vermietungen oder Kapitalerträgen in einem anderen Land erzielen. Die Besteuerung erfolgt dann meist nach den Vorschriften des jeweiligen Doppelbesteuerungsabkommens zwischen den betroffenen Ländern. Es ist wichtig, die Regelungen zur beschränkten Steuerpflicht im jeweiligen Land zu beachten, um steuerliche Verpflichtungen korrekt zu erfüllen. In Deutschland gilt man beispielsweise als beschränkt steuerpflichtig, wenn man inländische Einkünfte erzielt, aber keinen Wohnsitz oder gewöhnlichen Aufenthalt im Inland hat. **
Was bedeutet beschränkt abziehbare Sonderausgaben?
Was bedeutet beschränkt abziehbare Sonderausgaben? Beschränkt abziehbare Sonderausgaben sind Ausgaben, die nur unter bestimmten Bedingungen steuerlich geltend gemacht werden können. Dazu gehören beispielsweise Beiträge zur Kranken- und Pflegeversicherung, Vorsorgeaufwendungen oder Spenden. Die Höhe der abziehbaren Beträge ist begrenzt und hängt von verschiedenen Faktoren wie dem Einkommen des Steuerpflichtigen ab. Es ist wichtig, die genauen Regelungen zu beschränkt abziehbaren Sonderausgaben zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Beschränkt:
-
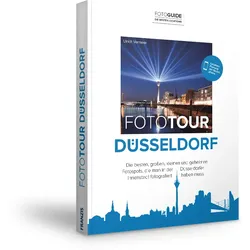
Fototour DüsseldorfEine Fototour zu Fuß: vom Ehrenhof über den Kö-Bogen in die Altstadt, entlang der Rheinuferpromenade in den Medienhafen, rüber zum Stadtstrand im Rheinhafen und wieder zurück, vorbei am Landtag zum Vater Rhein am Kaiserteich, langsam durch die wunderbare Carlstadt bis zu einem frisch gezapften Alt im Uerige ? Düsseldorf hat einiges zu bieten und noch viel mehr zu fotografieren. Dieses Buch ist eine Kombination aus Reiseführer, Fotoguide und Bildband: Ein Reiseführer, der zu den wichtigsten Sehenswürdigkeiten der Stadt führt sowie ihre Geschichte und Bedeutung knapp umreißt und erzählt. Ein Fotoguide, der verrät, welche Spots in der Düsseldorfer Innenstadt von welchem Standort aus am attraktivsten zu fotografieren sind. Ein kompakter Bildband, dessen ausgesuchte Fotografien eine bleibende Erinnerung an ein schönes Reiseziel sind. Ein Tourenplaner, der dazu verhilft, zum richtige...9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind mathematische Funktionen beschränkt?
Mathematische Funktionen können beschränkt sein, das bedeutet, dass es eine obere und/oder untere Grenze gibt, innerhalb derer die Funktion definiert ist. Es gibt jedoch auch Funktionen, die nicht beschränkt sind und sich unbegrenzt nach oben oder unten erstrecken können. Die Beschränktheit einer Funktion hängt von ihrer Definition und ihrem Verhalten ab. **
-
Ist jedes Intervall beschränkt?
Ist jedes Intervall beschränkt? Ein Intervall kann beschränkt sein, wenn es einen oberen und unteren Grenzwert hat, zwischen denen alle Werte des Intervalls liegen. Zum Beispiel ist das Intervall [0, 1] beschränkt, da alle Werte zwischen 0 und 1 liegen. Jedoch kann ein Intervall auch unbeschränkt sein, wenn es entweder nach oben oder unten unendlich ausgedehnt ist. Ein Beispiel für ein unbeschränktes Intervall wäre (-∞, ∞), da es keine oberen oder unteren Grenzwerte hat. Daher ist nicht jedes Intervall beschränkt, es hängt von den Grenzwerten des Intervalls ab. **
-
Wann beschränkt oder unbeschränkt steuerpflichtig?
Wann beschränkt oder unbeschränkt steuerpflichtig? Die Frage, ob eine Person beschränkt oder unbeschränkt steuerpflichtig ist, hängt von ihrem Wohnsitz und ihrem Einkommen ab. Personen mit Wohnsitz oder gewöhnlichem Aufenthalt in einem Land sind in der Regel unbeschränkt steuerpflichtig, was bedeutet, dass sie weltweites Einkommen versteuern müssen. Personen ohne Wohnsitz oder gewöhnlichen Aufenthalt in einem Land sind in der Regel beschränkt steuerpflichtig und müssen nur Einkommen versteuern, das aus diesem Land stammt. Es gibt jedoch auch bilaterale Abkommen zwischen Ländern, die die steuerliche Situation von Personen mit Wohnsitz in einem Land, aber Einkommen aus einem anderen Land regeln. **
-
Was dürfen beschränkt geschäftsfähige kaufen?
Beschränkt geschäftsfähige dürfen grundsätzlich nur solche Geschäfte tätigen, die der üblichen Lebensführung entsprechen. Dazu zählen beispielsweise der Kauf von Lebensmitteln, Kleidung oder Schulsachen. Größere Anschaffungen wie teure Elektronikgeräte oder Verträge über Mobilfunktarife dürfen sie in der Regel nicht abschließen. Um sicherzugehen, dass ein Geschäft für beschränkt geschäftsfähige gültig ist, sollte immer ein gesetzlicher Vertreter wie die Eltern oder ein Vormund hinzugezogen werden. Es ist wichtig, dass beschränkt geschäftsfähige sich vor dem Kauf über ihre Rechte und Pflichten informieren, um rechtliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Beschränkt
-
Pergart Gerätehaus "Düsseldorf II 64",schwarz,1,73 m2Obdach für Weihnachtsbeleuchtung, Rasenmäher und Schubkarre!Zeitlos und zurückhaltend fügt sich das Gerätehaus Düsseldorf II in jeden Garten ein, denn es überzeugt durch seine Funktionalität ebenso wie durch sein Design! Der klassische Giebel verleiht selbst dem kleinsten Modell echten Hauscharakter und stellt sicher, dass Regen ungehindert vom Dach abfließen kann. Wände, Dach und Bodenrahmenteile bestehen allesamt aus stabilem, langlebigem 0,3 mm feuerverzinktem Stahlblech, welches Dank einer zusätzlichen Polyesterlackierung robust gegen Kratzer und Rost ist. Durch die eingestanzten Lüftungsschlitze im Dachgiebel wird eine optimale Luftzirkulation ermöglicht. Die innenlaufenden Schiebetüren ermöglichen das problemlose Betreten des Hauses, selbst wenn im Winter hoher Schnee vor der Tür liegen sollte. Mittels Vorhängeschloss können Sie ihr Hab und Gut im Inneren des Schueppens sichern. Eine Vorrichtung ist in den Türgriffen vorgesehen. Mit dem "Düsseldorf" erhalten Sie ein solides Gerätehaus mit einem hervorragenden Preis-Leistungs-Verhältnis! Das Gerätehaus wird zerlegt und ohne Boden geliefert. aus feuerverzinktem Stahlblech innenliegende Schiebetüren mit Lüftungsschlitzen im Giebeldach mit zusätzlicher Polyesterlackierung abschließbar, Vorrichtung für Vorhängeschloss289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herles, Christian: Unternehmensinterne RechtsberatungUnternehmensinterne Rechtsberatung , Neben den klassischen Berufsfeldern Richterschaft und niedergelassene Anwaltschaft gehört die unternehmensbezogene Rechtsberatung zu den wichtigsten Tätigkeitsfeldern für Juristen. Dieser Band gibt einen praxisbezogenen Einstieg in dieses Arbeitsfeld. Zielsetzung ist ein Überblick über die Themenkreise, mit denen Unternehmensjuristen typischerweise befasst sind, wie diese einzuordnen sind und auf welche wesentlichen Gesichtspunkte es in der Praxis ankommt. Dabei wird sowohl auf die unternehmensinternen Prozesse (z.B. Einbindung von Rechtsabteilungen, Reportinglinien, Hinweispflichten, Einbindung externer Rechtsanwälte oder interne Arbeitsabläufe durch Technologie) als auch auf die besonders praxisbezogenen Rechtsgebiete (z.B. Arbeitsrecht, Gesellschaftsrecht, Vertragsrecht, Geistiges Eigentum oder Datenschutz) eingegangen. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220510, Produktform: Kartoniert, Beilage: Buch, Autoren: Herles, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 251, Keyword: Compliance; Legal Tech; Rechtsabteilung; Syndikusrechtsanwalt; Unternehmensanwalt; Unternehmensinterne Rechtsberatung; Unternehmensjurist; Wirtschaftsjuristen; präventives Risikomanagement, Fachschema: Beratung / Rechtsberatung~Rechtsberatung - Rechtsberater~Unternehmensrecht~Handelsrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791054735 9783791054728, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die leere Menge beschränkt?
Ist die leere Menge beschränkt? Ja, die leere Menge gilt als beschränkt, da sie keine Elemente enthält und somit kein Element hat, das größer ist als ein bestimmtes Maß. In der Mathematik wird die leere Menge als Teilmenge jeder Menge betrachtet, einschließlich beschränkter Mengen. Daher kann man sagen, dass die leere Menge als beschränkt angesehen werden kann, da sie keine Elemente enthält, die die Beschränkung überschreiten könnten. Insgesamt kann man also sagen, dass die leere Menge als beschränkt betrachtet werden kann, da sie keine Elemente enthält, die eine Beschränkung verletzen würden. **
-
Ist eine konvergente Folge beschränkt?
Eine konvergente Folge ist immer beschränkt. Das bedeutet, dass es eine reelle Zahl gibt, die größer ist als alle Elemente der Folge. Da die Folge gegen einen bestimmten Grenzwert konvergiert, werden die Elemente der Folge immer näher an diesen Grenzwert herankommen und somit beschränkt sein. Wenn eine Folge nicht beschränkt ist, kann sie nicht konvergieren, da sie dann unendlich weit von einem Grenzwert entfernt wäre. Daher ist eine konvergente Folge immer beschränkt. **
-
Wann ist man beschränkt steuerpflichtig?
Man ist beschränkt steuerpflichtig, wenn man in einem Land Einkünfte erzielt, aber keinen Wohnsitz dort hat. Dies betrifft in der Regel Personen, die im Ausland arbeiten oder Einkünfte aus Vermietungen oder Kapitalerträgen in einem anderen Land erzielen. Die Besteuerung erfolgt dann meist nach den Vorschriften des jeweiligen Doppelbesteuerungsabkommens zwischen den betroffenen Ländern. Es ist wichtig, die Regelungen zur beschränkten Steuerpflicht im jeweiligen Land zu beachten, um steuerliche Verpflichtungen korrekt zu erfüllen. In Deutschland gilt man beispielsweise als beschränkt steuerpflichtig, wenn man inländische Einkünfte erzielt, aber keinen Wohnsitz oder gewöhnlichen Aufenthalt im Inland hat. **
-
Was bedeutet beschränkt abziehbare Sonderausgaben?
Was bedeutet beschränkt abziehbare Sonderausgaben? Beschränkt abziehbare Sonderausgaben sind Ausgaben, die nur unter bestimmten Bedingungen steuerlich geltend gemacht werden können. Dazu gehören beispielsweise Beiträge zur Kranken- und Pflegeversicherung, Vorsorgeaufwendungen oder Spenden. Die Höhe der abziehbaren Beträge ist begrenzt und hängt von verschiedenen Faktoren wie dem Einkommen des Steuerpflichtigen ab. Es ist wichtig, die genauen Regelungen zu beschränkt abziehbaren Sonderausgaben zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.